Με 850.000 ευρώ στη δήλωση ο Νίκος Καρβέλας μετά από έλεγχο ΑΑΔΕ – Τι έγινε όταν χτύπησαν την πόρτα του
Φορολογικό μέτωπο ύψους 850.000 ευρώ ανοίγει για τον Νίκο Καρβέλα, με την ΑΑΔΕ να ελέγχει τα οικονομικά του στοιχεία και της Άννας Βίσσης.
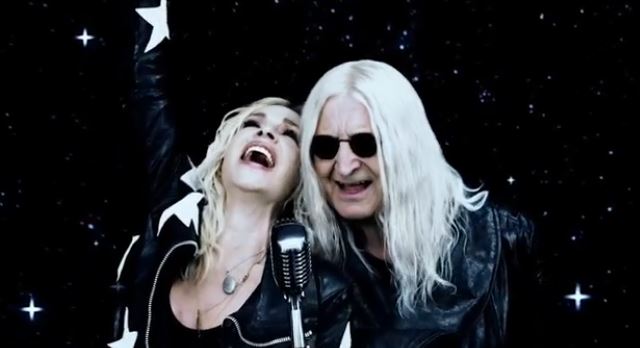
Σοβαρό φορολογικό μέτωπο φαίνεται ότι ανοίγει για τον Νίκο Καρβέλα, με ποσά της τάξεως των 850.000 ευρώ να βρίσκονται στο επίκεντρο του ελέγχου της ΑΑΔΕ. Σύμφωνα με δικαστικές πηγές, η φορολογική Αρχή έχει θέσει στο «μικροσκόπιο» τα οικονομικά στοιχεία του γνωστού μουσικοσυνθέτη, αλλά και της τραγουδίστριας Άννας Βίσσης, εστιάζοντας μεταξύ άλλων στη μεγάλη συναυλία του ΟΑΚΑ.
Η υπόθεση δεν αφορά μόνο το μέγεθος των ποσών, αλλά και τον τρόπο καταβολής τους, τη φορολογική τους αποτύπωση και τον χρόνο δήλωσής τους. Η κατάσταση γίνεται ιδιαίτερα επιβαρυντική για τον μουσικοσυνθέτη, καθώς, σύμφωνα με πηγές, μετά τη σύγκρουσή του με την Άννα Βίσση διενεργήθηκε φορολογικός έλεγχος από τον οποίο φάνηκε ότι δεν είχε υποβάλει φορολογική δήλωση για το 2025.
Το επεισόδιο στο σπίτι του Καρβέλα
Υπάλληλοι της αρμόδιας υπηρεσίας επισκέφθηκαν τον Καρβέλα στο σπίτι του προκειμένου να του επιδώσουν σημείωμα για την υποχρέωση υποβολής δήλωσης, έστω και εκπρόθεσμης, πράγμα που θα είχε ως συνέπεια την επιβολή προστίμου.
Όταν ο μουσικοσυνθέτης άνοιξε την πόρτα, λένε πηγές στο mononews, έγινε ένα μικρό επεισόδιο, καθώς ο ιδιαίτερος χαρακτήρας του και το εκρηκτικό του ταπεραμέντο έφεραν βρισιές προς τους εφοριακούς, οι οποίοι αποχώρησαν άπραγοι και χωρίς να δώσουν συνέχεια.
Οι ελεγκτές έφυγαν από το σπίτι του και προχώρησαν σε ευρύτερο έλεγχο ψηφιακά, μέσω του οποίου του κοινοποίησαν την υποχρέωση να υποβάλει δήλωση. Ο Νίκος Καρβέλας αμέσως συμμορφώθηκε με τη φορολογική Αρχή και στη δήλωσή του ανέφερε και το ποσό των 850.000 ευρώ. Η καθυστερημένη δήλωση επέφερε πρόστιμο, ωστόσο το βασικό ζήτημα είναι η πηγή των χρημάτων, ο λόγος που τα εισέπραξε και με ποια ιδιότητα.
Διακοπή δραστηριότητας και εταιρικά σχήματα
Σύμφωνα με τις πληροφορίες, ο Νίκος Καρβέλας φέρεται να έχει διακόψει την ατομική επιχειρηματική του δραστηριότητα εδώ και περίπου τέσσερα χρόνια. Εκτοτε βγήκε στη σύνταξη και μάλιστα είναι χαμηλοσυνταξιούχος, που βιοπορίζεται από το μουσικό του έργο και τα πνευματικά δικαιώματα που λαμβάνει ή από άλλες αμοιβές.
Ωστόσο, αν και συνταξιούχος, φέρεται να έχει εισπράξει σημαντικά χρηματικά ποσά από εταιρικά σχήματα, χωρίς να εμφανίζεται ο ίδιος, κατά τις ίδιες πληροφορίες, ως εταίρος ή διαχειριστής τους. Αυτά τα στοιχεία, εφόσον επιβεβαιωθούν, δημιουργούν ένα πεδίο φορολογικών ερωτημάτων, χωρίς ωστόσο να αποδεικνύουν από μόνα τους οποιαδήποτε παρανομία.
Η διακοπή δραστηριότητας σημαίνει ότι δεν διατηρούσε ενεργή ατομική επαγγελματική εγκατάσταση, δηλαδή δεν είχε μπλοκάκι, ούτε λειτουργική δική του εταιρεία για τη συγκεκριμένη δραστηριότητα. Η διαπίστωση αυτή δεν συνεπάγεται αυτομάτως ότι απαγορευόταν να λαμβάνει αμοιβές ή άλλα εισοδήματα: ένας μουσικοσυνθέτης μπορεί να εισπράττει χρήματα από πνευματικά δικαιώματα, συμβατικές συμφωνίες, εκμετάλλευση έργων ή άλλες νόμιμες πηγές, χωρίς η κάθε περίπτωση να προϋποθέτει την ίδια φορολογική αντιμετώπιση.
Το κρίσιμο ερώτημα: ο φορολογικός χαρακτηρισμός
Αυτό που έχει σημασία είναι να εξακριβωθεί η πραγματική φύση των συγκεκριμένων καταβολών. Πρόκειται για αμοιβές που συνδέονται με μουσικά έργα, για δικαιώματα εκμετάλλευσης παλαιότερων δημιουργιών, για αποδοχές βάσει συμβατικής σχέσης ή για χρηματικές παροχές με διαφορετική νομική και φορολογική βάση; Οι απαντήσεις δεν μπορούν να προκύψουν μόνο από το ύψος των χρημάτων ή από την απουσία ενεργής ατομικής επιχείρησης. Απαιτείται να εξεταστούν οι συμβάσεις, τα παραστατικά, οι φορολογικές βεβαιώσεις και ο πραγματικός λόγος κάθε καταβολής.
Οι εταιρείες μπορούν νόμιμα να καταβάλλουν χρήματα σε τρίτους για εργασία, υπηρεσίες, δικαιώματα και άλλες συμβατικές υποχρεώσεις, χωρίς οι αποδέκτες να συμμετέχουν στη διοίκηση ή στο κεφάλαιό τους. Το ερώτημα, επομένως, δεν είναι απλώς γιατί ένας μη εταίρος λαμβάνει χρήματα από μια εταιρεία, αλλά ποια ακριβώς οικονομική σχέση δικαιολογεί τις καταβολές και με ποιον φορολογικό χαρακτηρισμό δηλώθηκαν στις αρμόδιες Αρχές. Η ύπαρξη συμφωνητικών, η περιγραφή των αμοιβών και η τυχόν παρακράτηση φόρου αποτελούν καθοριστικά στοιχεία.
Ο μουσικοσυνθέτης θα έπρεπε να δηλώσει και να δικαιολογήσει τα 850.000 ευρώ. Εάν πρόκειται για δωρεά, θα ίσχυε φόρος 40% — ο συντελεστής φορολογίας για δωρεές από μακρινούς συγγενείς ή μη συγγενείς — δηλαδή 340.000 ευρώ. Εάν πρόκειται για αμοιβή επιχειρηματικής δραστηριότητας, θα έπρεπε να έχει κάνει έναρξη επαγγέλματος, κάτι που δεν έχει συμβεί. Το κρίσιμο στοιχείο είναι ο συγκεκριμένος κωδικός εισοδήματος και το καθεστώς βάσει του οποίου δηλώθηκε η καταβολή: εάν τα χρήματα αφορούν δικαιώματα πνευματικής ιδιοκτησίας, η φορολογική μεταχείριση ενδέχεται να διαφέρει ουσιωδώς από εκείνη των αμοιβών για επιχειρηματική δραστηριότητα, ενώ εάν πρόκειται για αποδοχές από σχέση εργασίας ή άλλη σύμβαση, θα πρέπει να εξεταστεί το πραγματικό περιεχόμενο της συμφωνίας.
Το γεγονός ότι μέχρι λίγες ημέρες πριν από τον έλεγχο ο Νίκος Καρβέλας δεν είχε υποβάλει φορολογική δήλωση και έσπευσε να το κάνει μετά την παρέμβαση της ΑΑΔΕ ενδεχομένως να αποτελεί επιβαρυντικό στοιχείο για τον ίδιο. Η υπόθεση αποκτά ενδιαφέρον λόγω του ύψους των ποσών και της φερόμενης ιδιαιτερότητας της επαγγελματικής κατάστασης του αποδέκτη. Ωστόσο, ούτε το μέγεθος των εισοδημάτων, ούτε η λήψη σύνταξης ή η διακοπή της ατομικής επιχειρηματικής δραστηριότητας καθορίζουν από μόνα τους εάν υπάρχει φορολογική παράβαση ή αποκλείουν τη νόμιμη απόκτηση σημαντικών ποσών. Το ζητούμενο είναι η ύπαρξη επαρκούς φορολογικής τεκμηρίωσης: εκεί συγκεντρώνεται το ενδιαφέρον, στον συνδυασμό της προέλευσης των χρημάτων, του τρόπου δήλωσής τους, των φορολογικών υποχρεώσεων που ενδεχομένως γεννήθηκαν και της χρονικής αλληλουχίας των ενεργειών.
Σχετικά άρθρα
Hanke για Μακρόν: Ο «Μότσαρτ των οικονομικών» δεν μπήκε ποτέ σε συγχορδία
Ο καθηγητής του Johns Hopkins Steve Hanke χαρακτήρισε ειρωνικά τον Γάλλο πρόεδρο Εμανουέλ Μακρόν «Μότσαρτ των οικονομικών», υπονοώντας ότι η οικονομική διαχείρισή του δεν ανταποκρίνεται στη φήμη του.
Κίνα: 4,6% ανάπτυξη του ΑΕΠ στα πρώτα εννιάμηνα του 2026
Το ΑΕΠ της Κίνας αυξήθηκε κατά 4,6% στα πρώτα τρία τρίμηνα του 2026, σύμφωνα με ανακοίνωση της κινεζικής πρεσβείας στις ΗΠΑ.
JD Vance: 1,3 δισ. δολαρίων για εγχώρια λιπάσματα στη Νεμπράσκα
Ο JD Vance ανακοίνωσε επένδυση 1,3 δισ. δολαρίων για την ενίσχυση της εγχώριας βιομηχανίας λιπασμάτων, με την εγκατάσταση δύο μονάδων στη Νεμπράσκα.